一、报告内容概述
为拓宽师生学术视野、提升科研素养与项目申报能力,2026年10月30日下午,会计学院邀请本院特聘教授、三峡大学经济与管理学院余思明副教授,在教1-106作“知识产权保护促进了企业专业化分工吗?”学术讲座。余教授具有深厚的学术积累和丰富的国家级课题主持经验。本次讲座围绕其最新研究成果《国家知识产权保护示范城市建设影响了企业专业化分工吗?》系统展开。
讲座沿“研究背景—理论分析与研究假说—研究设计—实证分析—作用机制检验—进一步分析—结论与启示”的完整框架逐层推进,以国家知识产权示范城市建设为准自然实验,基于2008—2024年中国A股上市公司数据实证考察了知识产权保护对企业专业化分工的影响及其作用机制,并结合自身经验就师生普遍关心的“如何找题”“如何破题”进行了专门交流,兼具理论深度与方法论指导意义。
二、核心观点与学术阐释
1. 研究背景:创新驱动下的分工困境与制度缺口
余教授从现实、政策、理论三个层面引出研究问题。现实层面,数字经济时代创新成果与技术知识已成为企业构建竞争优势的核心生产要素,但创新成果天然具备易复制、易扩散、价值不确定的特征,技术交易市场长期存在收益归属不清、知识泄露风险高、信任基础薄弱等痛点,直接抬高企业开展技术合作、研发外包与专业化协作的成本。政策层面,2008年《国家知识产权战略纲要》将知识产权保护上升为国家战略,《知识产权强国建设纲要(2021—2035年)》等文件陆续出台;国家知识产权示范城市建设作为知识产权强国战略的关键落地载体,并非单纯强化执法,本质上是一场重塑创新资源配置方式的制度变迁,同时也为学术研究提供了理想的准自然实验场景。理论层面,现有文献广泛验证了知识产权保护的创新激励效应与外部治理价值,但对其影响企业组织行为尤其是专业化分工决策的研究尚不充分,传统企业边界理论对知识资产交易中的特有风险与契约约束关注不足。
2. 理论分析与研究假说:交易成本、创新激励与知识溢出
余教授指出,专业化分工本质上是企业在“市场—组织”之间进行资源配置选择的结果:市场交易成本较高时企业倾向于纵向一体化,交易成本下降时企业倾向于借助市场机制、收缩组织边界、深化专业化分工。据此,研究提出并检验了四组假说:其一,知识产权保护通过强化产权界定、提高侵权成本、增强司法保护力度,降低企业开展技术合作和市场协作的制度性约束,促进企业专业化分工(H1);其二,知识产权保护经由降低信息搜寻与匹配成本、合作谈判与缔约成本、监督与契约执行成本以及制度性不确定性四条路径降低交易成本,进而促进分工(H2);其三,知识产权保护强化创新成果产权界定和收益保障机制,提高创新收益可占有性,降低成果被侵占和模仿的风险,增强企业研发活动的预期回报,激发创新活力,积累专有知识和技术储备,为专业化生产和协作提供技术支撑(H3a);其四,完善的知识产权制度通过明确产权边界和交易规则,提高技术交易和创新成果转化效率,促进知识资源有序流动。创新成果以规范安全的方式实现跨企业、跨区域、跨行业扩散,增强企业间信息共享和协同创新能力,为专业化协作创造有利条件(H3b)。
3. 研究设计:准自然实验与多期双重差分模型
在实证策略上,研究以国家知识产权示范城市建设这一外生政策冲击作为识别来源——示范城市于2012、2013、2015、2016、2018、2019年先后分批认定,天然构成多时点政策冲击。研究选取2008—2024年沪深A股上市公司为初始样本,剔除PT、ST及*ST、金融类企业和关键变量缺失样本后,最终得到4548家公司、41737个“公司—年度”观测值,并对连续变量进行1%和99%分位的Winsorize处理。变量测度上,参考既有文献采用修正价值增值法计算企业纵向一体化水平(VAS),以其反向指标VSI=1-VAS衡量企业专业化分工程度;核心解释变量DID为企业所属地级市当年及以后年份被认定为国家知识产权示范城市的虚拟变量;同时控制企业规模、净资产收益率、成长性、产权性质、董事会规模、上市年限等特征变量及个体与时间固定效应。
4. 实证结果:基准结论与稳健性检验
基准回归显示,核心解释变量DID的估计系数均在1%水平上显著为正,政策效应约相当于专业化分工水平均值的1.87%,即示范城市建设显著提升了企业专业化分工水平。为确保结论可靠,研究进行了系统的内生性与稳健性检验:平行趋势检验表明政策前处理组与控制组不存在系统性差异;随机虚构政策时点与处理组的500次安慰剂检验结果稳健;采用SA估计量发现政策效应呈动态累积特征;并通过替换增加值测算口径、剔除直辖市样本、增加行业固定效应与地区层面控制变量、构造同省其他城市获批示范城市与儒家书院数量交互项等工具变量、Heckman两阶段、PSM-DID及解释变量滞后一期等多重方式反复验证,结论依然成立。
5. 机制检验、异质性与拓展性分析
机制层面,检验支持了三条作用路径:以销售、管理、财务费用之和占总资产比重衡量的交易成本发挥部分中介作用(H2);以专利申请数量衡量的创新活力机制(H3a)与以外部知识获取及扩散水平衡量的知识溢出机制(H3b)亦得到验证。异质性层面,政策促进作用在民营企业、高科技行业、供应链效率较高、市场地位较高以及资产专用性较高的企业中更为显著。拓展性分析进一步发现,专业化分工水平提升有助于提高企业全要素生产率并实现企业价值增值,形成“制度—分工—绩效”的完整证据链条。
6. 从“找题”到“破题”:科研选题的方法论启示
针对师生在科研中普遍遇到的选题困境,余教授结合自身主持国家级课题的经验,提出三条选题路径:从国家政策导向中寻找“制度变量”,从资本市场热点中寻找“反应变量”,从企业真实痛点中寻找“现实问题”。在破题环节要把握三个要点:以扎实的文献梳理确认理论缺口,避免重复研究;以准自然实验、双重差分、工具变量等可信识别设计应对内生性挑战;以鲜活的制度背景与典型案例讲清作用机制。他特别鼓励师生跳出传统框架,在会计、财务与法学、产业组织等学科的交叉地带寻找创新点,做到理论联系实际。
三、总结与启示
本次讲座选题前沿、逻辑严密,兼具理论价值与现实意义。在学术层面,报告将知识产权保护这一宏观制度安排与企业组织边界这一微观结构问题相贯通,清晰阐释了“制度改善—交易成本下降—分工深化—效率与价值提升”的作用机理,并以规范的研究设计展示了“政策冲击—准自然实验—机制检验—异质性分析—绩效后果”的完整实证范式,为理解制度环境如何塑造企业资源配置与组织行为提供了可迁移的分析框架。研究提出的政策启示亦具有现实针对性:持续提升知识产权保护的稳定性与可预期性,完善技术交易市场与知识产权运营体系以降低协作成本,对民营企业和高科技企业等实施差异化支持,引导企业聚焦核心业务,将制度优势转化为竞争优势。
在教学与科研层面,讲座带来三点启示:一是为财务、会计类课程提供了“制度—分工—绩效”的现实案例,有助于把抽象理论讲实讲活;二是为教师申报科研项目提供了可复用的选题思路与设计参照,示范城市、试点政策等制度变量具有较高的迁移价值;三是引导学生关注中国制度情境下的真问题,强化“文献基础+可信识别+现实案例”的学术训练。学院将继续依托特聘教授等优质学术资源,常态化开展高水平学术交流,推动学科建设与人才培养再上新台阶。
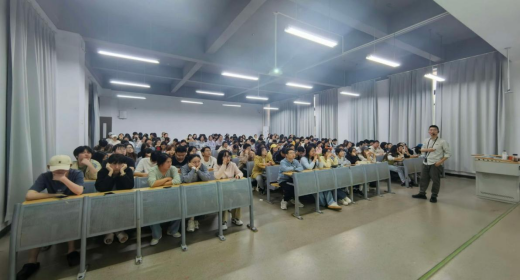
图1 教一106讲座现场
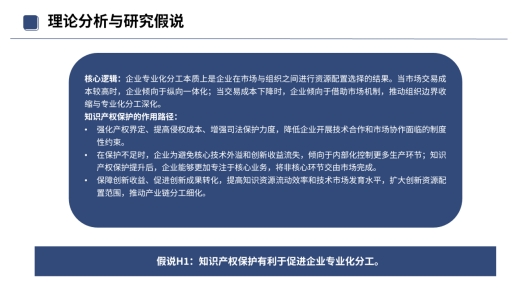
图2 讲座PPT:理论分析与研究假说——核心逻辑与研究假说H1


